
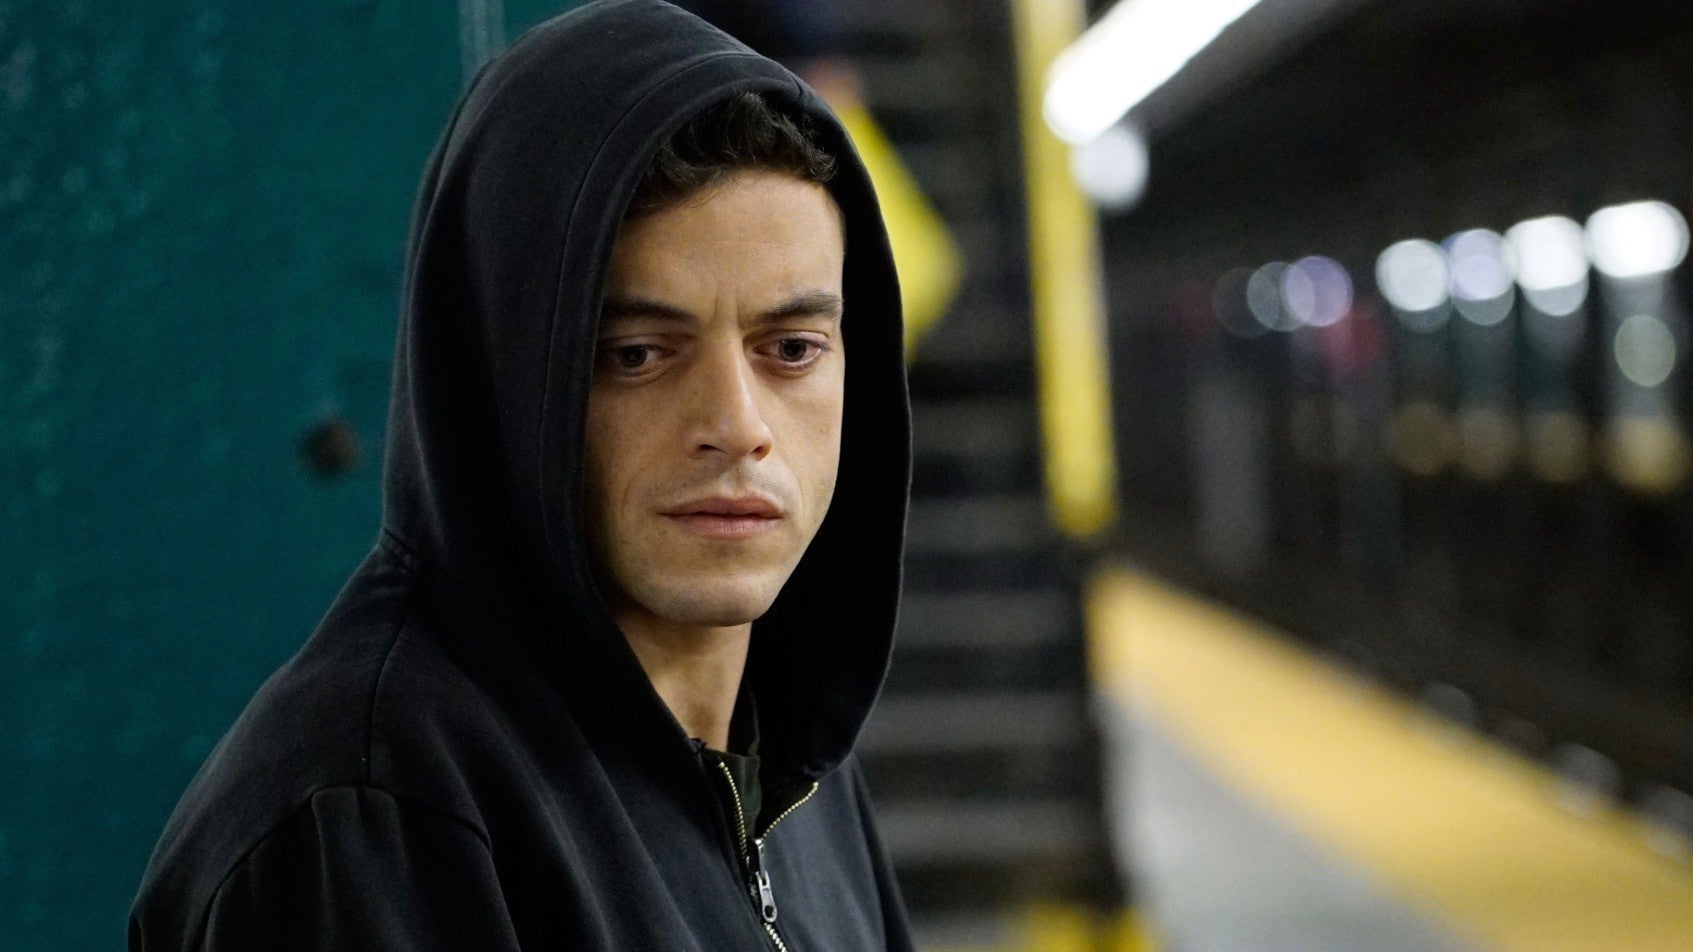
Dans la série télévisée Mr. Robot, le PDG d’E Corp, Phillip Price, considère le bitcoin comme un problème existentiel suite à une cyberattaque qui plonge le système financier traditionnel dans la crise. “Si le Bitcoin prend le dessus, nous sommes tous dans un monde de chaos,” déclare Price à un représentant fictif d’un secrétaire au Trésor américain. “C’est non régulé.”
Price propose alors une alternative régulée, qui est également un produit d’E Corp : “Avec l’Ecoin, nous contrôlons le registre… et les serveurs de minage. Nous sommes l’autorité!”
Cela va à l’encontre de la raison d’être initiale du Bitcoin, qui devait permettre à une entité privée d’émettre de la monnaie et de gérer la comptabilité, offrant ainsi à Wall Street et aux régulateurs gouvernementaux un contrôle sur le système financier. Néanmoins, il est devenu évident ces dernières années que le marché des cryptomonnaies prenait cette direction, et nous y sommes désormais.
Circle, l’entreprise derrière le stablecoin USDC indexé sur le dollar, a lancé mercredi une version concrète du modèle Ecoin. La société a ouvert le mainnet public d’Arc, une blockchain compatible avec la machine virtuelle Ethereum (EVM) où l’USDC est l’unité de compte et l’actif servant à payer les frais. Le groupe de validateurs fondateurs comprend des institutions qui opèrent déjà dans de grandes parties de la finance traditionnelle : BlackRock, Visa, Mastercard, la Depository Trust & Clearing Corporation, ICE, Standard Chartered, Galaxy, MoneyGram, SBI Group, Sumitomo Corporation et Global Payments, sans oublier Circle elle-même.
[not-theb]
Les ressemblances entre l’Ecoin fictif de Mr. Robot et l’Arc de Circle sont frappantes pour quiconque a vu la série. Les deux systèmes utilisent une technologie blockchain popularisée par les cryptos pour reconstruire le secteur financier, maximisant à la fois les profits d’entreprise et le contrôle, tout en éliminant la plupart des propositions de valeur fondamentales du Bitcoin. La principale différence est que, alors que l’Ecoin était le fruit d’un monopole fictif, Arc est le résultat d’un effort collaboratif entre un émetteur centralisé de stablecoins et certaines des plus grandes institutions de Wall Street. Les deux systèmes servent de registres destinés à remplacer le monde volatile et non régulé des cryptos par une économie numérique contrôlée et basée sur le dollar. En effet, Circle décrit Arc comme un “système économique opérationnel pour Internet.”
Il est à noter que Circle dispose déjà de la capacité technique de bloquer des adresses et de geler des soldes USDC sur toute blockchain où elle est émise. La société a affirmé qu’elle n’utiliserait ce pouvoir qu’en cas d’ordonnance judiciaire ou de demande des forces de l’ordre, mais la porte dérobée existe. BlackRock devrait également introduire son fonds de marché monétaire tokenisé BUIDL sur ce réseau, et des banques telles que BNY, HSBC, Société Générale et State Street figurent parmi les premiers participants institutionnels.
Dans le langage de Price, les personnes qui contrôlent le registre ne sont pas des mineurs anonymes. Ce sont les mêmes noms qui effectuent déjà le règlement des titres, traitent les paiements par carte et conservent des trillions d’actifs dans le système financier traditionnel.
Arc représente une direction vers laquelle une grande partie de l’industrie se dirige depuis la bataille sur la taille des blocs du Bitcoin il y a environ dix ans. Alors que le Bitcoin maintenait une plateforme de base très décentralisée, le camp qui souhaitait des transactions peu coûteuses et des tokens libellés en dollars avait migré vers des plateformes comme Ethereum.
Au fil du temps, les émetteurs de stablecoins et les échanges de cryptomonnaies qui se trouvent entre les utilisateurs et les blockchains publiques ont gagné en influence et en pouvoir dans ces systèmes. Circle souhaite maintenant que la couche de règlement de l’USDC soit sous son propre toit. Coinbase a également déjà orienté les activités vers sa propre blockchain Base, et Robinhood a lancé Robinhood Chain en juillet pour les actions tokenisées et d’autres actifs réels.
Notamment, lors d’un événement en 2016, le PDG de Circle, Jeremy Allaire, avait soutenu que l’industrie était encore à ses débuts et ne devait pas s’attacher aux réseaux publics existants. “Il est très peu probable qu’à l’avenir, nous utilisions encore le Bitcoin,” avait déclaré Allaire. “De la même manière, qui d’entre nous utilise encore NCSA Mosaic ou Netscape Navigator?”
Certes, le Bitcoin n’a pas décliné et est devenu une sorte d’or numérique. Ce qui semble plus incertain, c’est l’argument à long terme en faveur de chaînes à usage général comme Ethereum, devenues plus pratiques pour le dollar américain et diverses institutions centralisées. L’objectif évident d’une chaîne comme Arc, avec des validateurs de Wall Street, est de déplacer les transactions, frais et flux d’actifs tokenisés des réseaux publics comme Ethereum vers un environnement sous contrôle. En d’autres termes, il est logique pour ces acteurs centralisés de posséder et de gérer autant que possible de la technologie de la nouvelle économie numérique.
Circle est explicite sur cette ambition. Allaire a décrit Arc comme une infrastructure de base pour l’avenir de la monnaie, et dans une interview, il a qualifié le lancement d’Arc de “moment iPhone” dans le monde des cryptos. “Il y a eu 15 ans de personnes bâtissant des entreprises mobiles massives, Microsoft, Nokia, Samsung, le Palm Pilot, le BlackBerry,” dit-il. “Puis est arrivé le bouleversement d’Android et d’iOS. Ces nouveaux systèmes d’exploitation ont créé l’interface utilisateur, l’expérience développeur. Assez de choses se sont convergées au bon moment. C’est ainsi que je considère ce que nous faisons avec Arc.”
Le plan de produit autour de ces nouveaux systèmes semble constamment dériver vers ce qui ressemble énormément au système financier traditionnel et centralisé déjà existant. Un autre exemple récent met en lumière une startup qui a proposé la réinvention des rétrofacturations de carte de crédit pour les stablecoins. Les stablecoins et même certaines des blockchains publiques sous-jacentes semblent déjà contenir des mécanismes permettant de revenir à des mesures de sécurité traditionnelles, comme le gel d’actifs ou l’inversion des effets d’incidents de sécurité via des portes dérobées centralisées, soulevant ainsi la question de la réelle valeur ajoutée ici.
Pour l’instant, il semble clair que la manière dont les cryptos sont actuellement régulées a créé une opportunité pour les institutions financières d’utiliser cette technologie pour simplement éviter les régulations, ce qui peut réduire les coûts et permettre des produits différenciés pour leurs clients. Cependant, on ne sait pas combien de temps cet environnement réglementaire actuel durera, étant donné que le projet de loi de clarté réglementaire pour l’industrie crypto n’est pas parvenu à obtenir un vote pour atteindre le Sénat cette semaine. Alors que les conflits d’intérêts apparents de Trump dans l’industrie crypto font l’objet de plus d’examens, de plus en plus de personnes pourraient commencer à se demander si cette technologie permet vraiment de rendre service, et l’opinion publique sur l’industrie pourrait continuer à se déplacer dans une direction ayant un impact négatif sur les échappatoires réglementaires actuellement permises aux cryptos.
Points à retenir
- Les systèmes financiers évoluent vers plus de contrôle par des acteurs centralisés au lieu de la décentralisation initialement promise par le bitcoin.
- Circle a lancé Arc, un projet qui vise à établir une blockchain adaptée aux besoins de grandes institutions financières.
- La technologie blockchain est utilisée pour reconfigurer les économies numériques, mais soulève des questions sur la perte des valeurs fondamentales du bitcoin.
- Les institutions financières s’interrogent sur la gestion des réglementations et sur l’utilisation des cryptomonnaies pour faciliter leurs services.
- La dynamique du marché semble favoriser les solutions créées pour minimiser l’impact réglementaire plutôt que de révolutionner le système financier.
Au-delà des aspects techniques et économiques, cette transformation invite à se poser des questions sur l’avenir du système monétaire tel que nous le connaissons. Alors que les entreprises cherchent à s’adapter au monde numérique, il est essentiel de rester vigilant quant aux implications éthiques et sociétales de ces nouvelles structures. En fin de compte, quel équilibre souhaitons-nous entre l’innovation et la régulation pour garantir un avenir financier sain et inclusif ?
[not-theb]
Pas des conseils en investissement
Les informations fournies sur ce site web ne doivent pas être considérées comme des conseils en investissement, des conseils financiers, des conseils en trading ou toute autre sorte de conseil et aucun contenu du site web ne doit être considéré de la sorte. LesNews ne vous recommande pas d'acheter, vendre ou détenir des cryptomonnaies. Faites preuve de vigilance et consultez votre conseiller financier avant de prendre toute décision en matière d'investissement
Avis de non-responsabilité
[/not-theb]Avis de non-responsabilité. LesNews ne cautionne aucun contenu ou produit figurant sur cette page. Bien que nous nous efforcions de vous fournir toutes les informations importantes que nous avons pu obtenir, les lecteurs doivent faire leurs propres recherches avant d'entreprendre toute action liée à l'entreprise et assumer l'entière responsabilité de leurs décisions, et cet article ne peut être considéré comme un conseil d'investissement..