
Les habitations situées près d’un fleuve, de la mer ou dans des zones urbaines plates et centrales ont historiquement été prisées par les acheteurs, prêts à débourser un peu plus pour ces emplacements. Cependant, les récentes pluies diluviennes et inondations, de plus en plus fréquentes et intenses, modifient progressivement la perception des risques et, par conséquent, la valeur des biens immobiliers se trouvant dans des zones inondables.
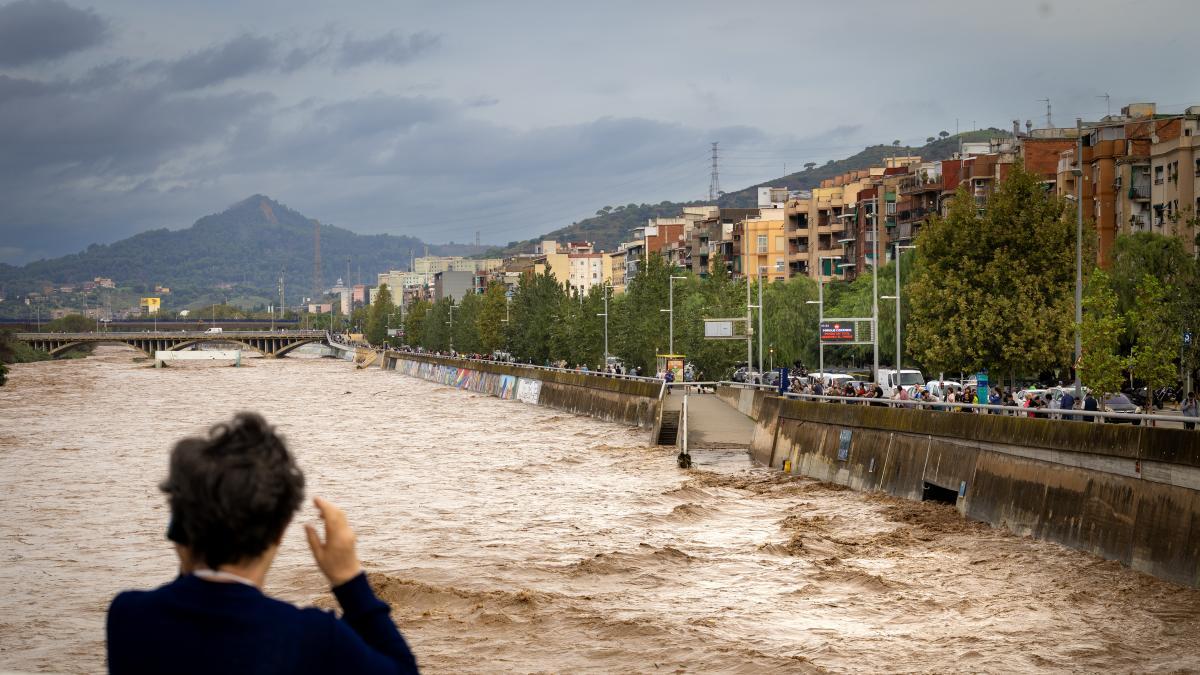
Tel est le constat d’une étude menée par José García Montalvo, professeur à l’UPF, qui analyse l’impact de la tempête de Valence sur les prix de l’immobilier à travers l’Espagne. La tragédie d’octobre 2024, avec un bilan tragique de 232 morts, a marqué un tournant dans l’attention portée aux tempêtes et à leurs effets, comme l’a montré récemment la situation en Catalogne. En effet, les fortes pluies ont causé de nombreuses inondations, mettant le Besòs à rude épreuve.
Avant cet évènement, la situation était différente. Le marché immobilier valorisait la proximité de l’eau et des plaines inondables : les logements situés dans des zones à risque élevé coûtaient entre 7 % et 10 % de plus que les propriétés non exposées à ces dangers.
L’impact des événements climatiques extrêmes sur l’évaluation immobilière
La valeur esthétique et récréative de vivre à proximité de l’eau justifiait cette prime de prix. “D’autant plus que les cartes de danger étaient publiques depuis plus de dix ans grâce au Système National de Cartographie des Zones Inondables (SNCZI)”, souligne l’auteur de l’étude.
Les événements tragiques de ces deux dernières années ont provoqué un choc, annulant cet avantage compétitif. À la suite de cet incident et de l’évolution de la conscience collective, une réévaluation des prix a eu lieu dans tout le pays, selon l’étude de Montalvo. Le mètre carré des logements situés dans les zones à haut risque d’inondation a chuté d’environ 8 % en moyenne par rapport à ceux situés dans des zones sûres. Pour les appartements, la baisse a été plus prononcée, de l’ordre de 9 % à 10 %.
Les ventes répétées des mêmes propriétés montrent également une dépréciation dans les zones à risque élevé, bien que moins marquée, entre 4 % et 5 %. Bien que ce phénomène soit généralisé en Espagne, il est particulièrement accentué dans la zone la plus touchée par la tempête.
Une valorisation immobilière influencée par la catastrophe
Ces chiffres proviennent d’une analyse croisant 3,4 millions de transactions immobilières entre 2007 et octobre 2025 avec les cartes cartographiques. Si la catastrophe de Valence a intégré le risque climatique dans l’évaluation des biens, reste à voir si cet impact perdurera dans le temps ou sera oublié avec le passage des ans.
Montalvo suggère que le risque d’inondation devrait être mentionné dans les actes de vente au moment de la transaction. Avec des phénomènes météorologiques de plus en plus extrêmes, en particulier en Méditerranée, il est primordial de bien connaître l’emplacement de son habitat.
C’est cette idée que le gouvernement espagnol a tenté d’inscrire dans un décret du ministère dédié à la transition écologique, visant à limiter la construction dans les zones inondables. Ce texte interdisait les nouveaux usages résidentiels et les constructions en sous-sol dans les zones à risque élevé, imposant une cota de sécurité dans les zones moins exposées et contraignant les municipalités à élaborer des plans d’adaptation locaux.
Le projet de décret du gouvernement face à l’incertitude politique
Sa mesure phare visait à inscrire le risque dans les actes publics et le registre foncier, rendant cette information transparente lors des transactions. Cependant, l’anticipation des élections a relégué cette norme à l’arrière-plan, laissant la gestion du risque climatique au bon vouloir du marché immobilier.
Le coût de l’immobilier face au changement climatique
Lors de l’achat d’un logement, prix, mètres carrés et localisation sont des critères de comparaison. Mais une autre question pourrait influencer la décision : quel risque d’inondation, d’incendie ou de chaleur extrême ? L’OCDE préconise la divulgation de ces informations lors de l’achat, la location ou la souscription d’un prêt hypothécaire. Le rapport “Future-Proofing Real Estate Investment”, publié en décembre 2025, propose de rendre les risques climatiques visibles à des moments critiques du marché immobilier. L’objectif est que les ménages, les banques et les investisseurs puissent prendre des décisions éclairées concernant des actifs dont la valeur et l’utilisation peuvent être affectées par le climat. L’exposition dépend de la géographie, des caractéristiques des bâtiments et de leur vulnérabilité. Les dommages physiques ne sont qu’une partie de l’enjeu, car le coût et la disponibilité de l’assurance ainsi que les investissements nécessaires pour adapter les biens comptent également. Toutefois, l’information reste fragmentée. Dans une enquête menée auprès de 43 institutions pour le rapport, 58 % ont souligné le manque de données détaillées sur chaque bien comme un obstacle à l’évaluation de ces risques. Si l’acheteur est informé des charges de copropriété et de l’efficacité énergétique, devrait-il également connaître les risques climatiques qu’il assume en engageant ses économies sur des décennies ?
Points à retenir
- La perception du risque d’inondation impacte les valeurs immobilières, avec une baisse significative depuis la tempête de Valence.
- Les propriétés dans des zones à risque haut étaient autrefois plus chères de 7 % à 10 % par rapport à celles sûres.
- Le gouvernement envisageait un décret pour inscrire les risques d’inondation dans les actes de vente, mais a suspendu le projet en raison des élections.
- Une étude de l’OCDE appelle à rendre accessibles les informations sur les risques liés au climat lors des transactions immobilières.
- L’importance de prendre en compte les risques climatiques pourrait influencer la manière dont l’immobilier est évalué à l’avenir.
Il est essentiel de réfléchir à l’évolution de notre rapport à l’immobilier face aux défis climatiques. Loin d’être une préoccupation anecdotique, la question du risque immobilier dû aux intempéries devrait nous interpeler tous. Comment les individus et les institutions vont-ils s’adapter à cette nouvelle réalité, au-delà des décisions économiques immédiates ? C’est un débat qui mérite d’être engagé.