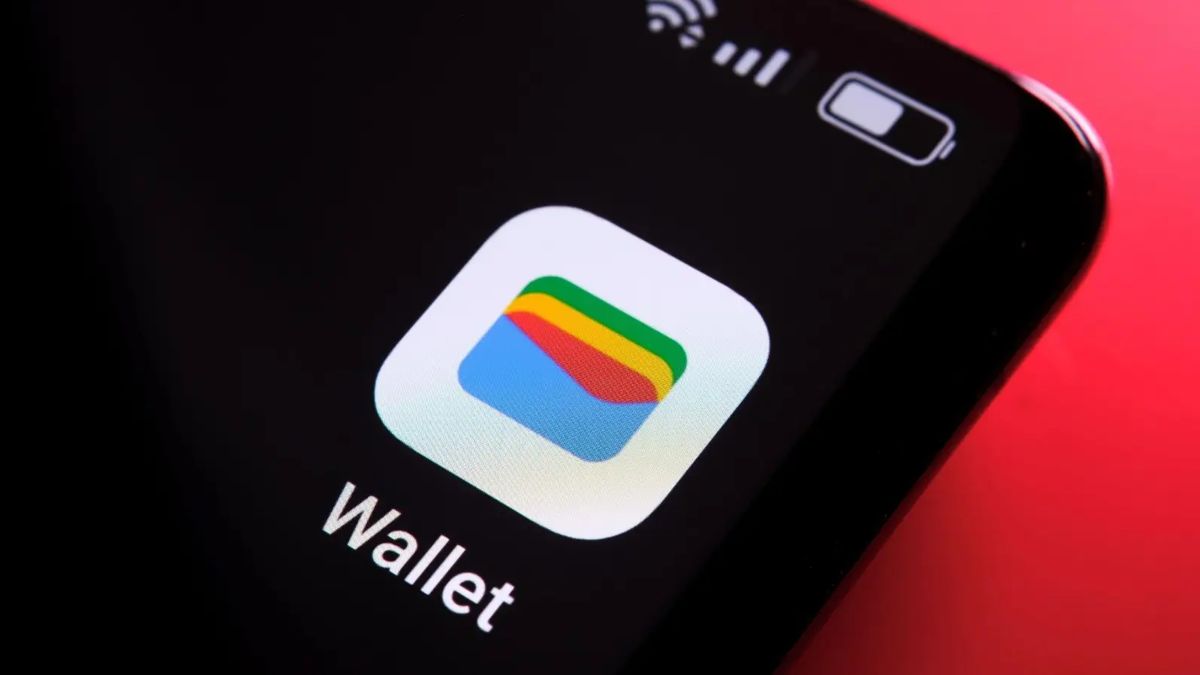
Google Wallet
Le géant technologique a récemment dévoilé des fonctionnalités axées sur l’identité numérique et la protection de la vie privée, avec l’ambition d’élargir l’accès à des moyens d’identification permettant de valider certaines données personnelles sans divulguer l’intégralité d’un document.
En Argentine, Google Wallet permet d’effectuer des paiements avec des cartes de crédit, de débit et prépayées compatibles venant de divers établissements bancaires. Pour effectuer des paiements en magasin, un téléphone Android doté de la technologie NFC est nécessaire.
L’application permet également de stocker automatiquement des cartes de fidélité, des billets et d’autres pass numériques, tout en offrant la possibilité de le faire manuellement en scannant un code-barres.
Cependant, la disponibilité de chaque outil dépend du pays, de la banque et du type de credential.
Apple Wallet
Apple adopte une stratégie similaire avec son application Wallet sur iOS, qui fonctionne en harmonie avec Apple Pay pour effectuer des paiements. L’idée est de regrouper différentes credentials en un seul endroit et de profiter de l’intégration entre l’iPhone, l’Apple Watch et d’autres appareils de son écosystème.
En Argentine, Apple Pay permet d’utiliser des cartes de banques et fournisseurs financiers compatibles pour régler des achats dans les commerces acceptant le sans contact. La liste des entités habilitées inclut des banques traditionnelles et des plateformes financières, avec des compatibilités variant selon la carte et l’émetteur.
De plus, le service Tap to Pay a récemment été lancé dans le pays, permettant ainsi de réaliser des paiements avec l’iPhone. Cette fonction transforme le téléphone en terminal de paiement, sans besoin de matériel supplémentaire.
Wallet présente également d’autres fonctionnalités intéressantes. Il permet de stocker des cartes d’embarquement, des billets pour des événements, des pass de transport, des cartes de fidélité ainsi que des clés numériques pour des véhicules et des chambres d’hôtel.
Les services varient également en fonction du pays, Apple permettant l’intégration de DNI et de permis de conduire.
En outre, avec iOS 27, Wallet offre la possibilité de créer des pass numériques personnalisés simplement en scannant des codes-barres.
Wallet vs. carte physique
Payer simplement en approchant son téléphone est non seulement pratique, mais aussi plus sûr.
Lorsqu’une personne utilise une carte physique, la transaction est associée aux credentials de cette carte. En revanche, des services comme Google Wallet et Apple Pay adoptent des mécanismes différents.
Daniel Thomason, responsable des produits pour Google Wallet, a détaillé : “Lors d’un paiement avec une wallet, un code spécial – un token – est utilisé à la place du véritable numéro de carte.” Par conséquent, le commerçant ne reçoit pas le numéro d’origine de la carte, mais un identifiant spécifique pour l’opération de paiement.
Marianne Crowe, vice-présidente de la Banque de la Réserve Fédérale de Boston, a également mis en avant ce système : “En supprimant le numéro réel du processus, un fraudeur ne peut pas intercepter l’information.”
Cette approche offre également une authentification biométrique obligatoire par reconnaissance faciale, empreinte digitale ou code PIN pour valider chaque transaction.
Bien que la sécurité ne soit jamais garantie à 100%, elle est indéniablement améliorée. Un téléphone volé ou un compte piraté peuvent engendrer des risques, mais des études révèlent que la fraude liée aux transactions via wallets est inférieure de 80 % à celles de cartes physiques.
Mark Spector, analyste spécialisé dans les stratégies de paiements numériques, note que la concurrence entre ces marques représente un atout : “Google Pay et Google Wallet ont montré une capacité exceptionnelle à stimuler l’adoption sur les marchés de masse sous Android, tandis qu’Apple Pay maintient une dominance accrue dans les transactions en points de vente au sein de marchés haut de gamme.”
Similaires, mais différentes
Bien que nous les appelions “billeteras digitales” ici, elles ne sont pas tout à fait équivalentes aux wallets natifs des téléphones.
Google Wallet et Apple Wallet sont principalement conçues pour stocker des credentials et permettre des paiements avec des cartes compatibles, alors que des applications comme Mercado Pago, MODO, Naranja X, Ualá ou Personal Pay intègrent des transferts, paiements QR, cartes virtuelles, promotions et autres services financiers.
Le choix dépend des besoins de chaque utilisateur et des commerces, banques, ainsi que des méthodes de paiement qu’il utilise habituellement. Dans de nombreux cas, ces applications peuvent coexister sur un même appareil et remplir des fonctions complémentaires.
Points à retenir
- Google Wallet et Apple Wallet simplifient les paiements tout en améliorant la sécurité.
- Chaque application a ses spécificités et ses compatibilités, dépendant des banques et des dispositifs.
- De nombreux utilisateurs apprécient la désintermédiation, tandis que d’autres regrettent la perte de contact humain.
- La lutte pour la dominance dans le secteur des paiements numériques s’intensifie, avec des approches distinctes mais complémentaires.
- Les fonctionnalités des wallets continuent de s’élargir, mais des limites existent encore selon les régions et les matières traitées.
Il est fascinant de voir comment les wallets numériques redéfinissent notre façon de gérer nos transactions. Qu’en pensez-vous ? Sommes-nous en train de sacrifier une partie de notre identité et de nos interactions humaines sur l’autel de la technologie, ou sommes-nous simplement en train de simplifier notre quotidien avec plus de sécurité ? Une question qui mérite d’être débattue.