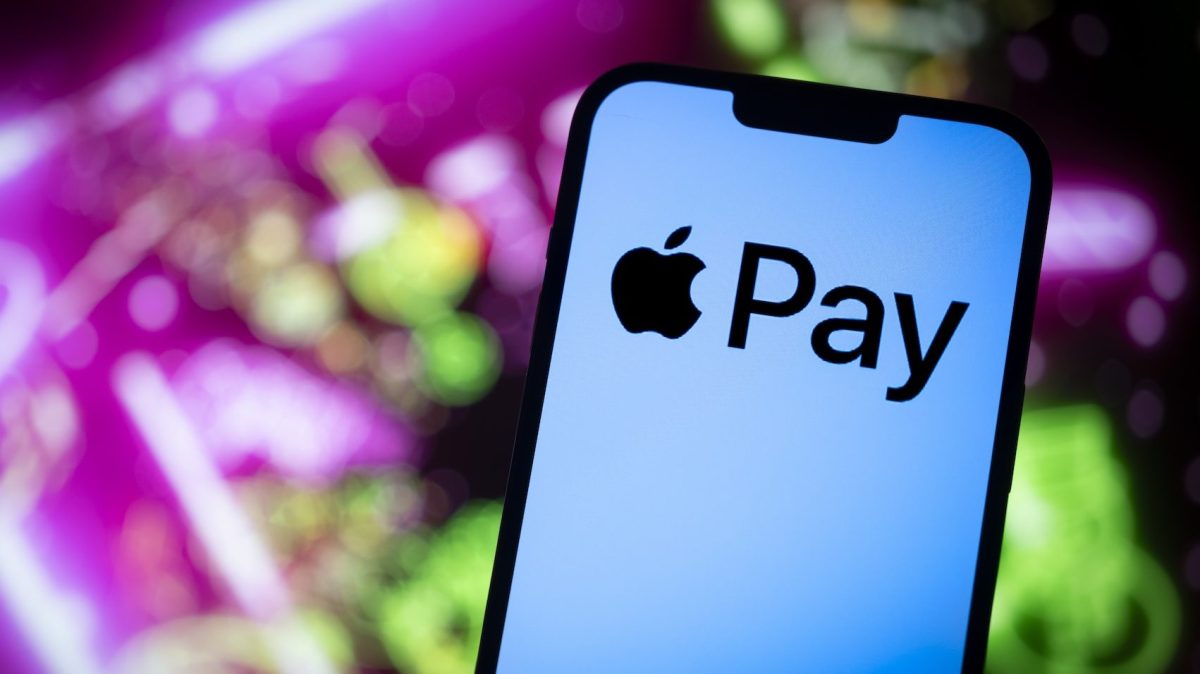
Apple lancera Apple Pay en Inde ce mardi, avec Axis Bank comme premier partenaire bancaire, selon des sources proches du dossier. Cela marque l’entrée d’Apple dans un marché dominé par UPI, après des années d’absence.
Le déploiement initial sera limité. Apple Pay supportera au départ les cartes éligibles d’Axis Bank sur les réseaux Visa et Mastercard, mais pas sur le réseau national RuPay. L’acceptation sera également restreinte aux commerçants et aux terminaux de paiement compatibles avec le service.
Contrairement au système UPI, qui permet des paiements instantanés entre banques sans cartes, Apple Pay repose sur l’utilisation des cartes et nécessite une intégration par les émetteurs et les fournisseurs d’infrastructure de paiement. Cela complique un déploiement à grande échelle. Les conditions commerciales d’Apple posent également problème à plusieurs grandes banques indiennes.
Apple demanderait une commission d’environ 20 points de base sur chaque transaction, ce qui représente une part significative des marges dans le domaine des paiements. Les banques HDFC, ICICI et SBI Card ne sont pas attendues à soutenir Apple Pay lors du lancement, les négociations étant encore en cours.
Apple, Axis Bank, HDFC, ICICI et SBI Card n’ont pas commenté les demandes de renseignements. Plus tôt ce mois-ci, des informations ont révélé qu’Apple se préparait à lancer Apple Pay en octobre, en commençant par les cartes de crédit d’Axis Bank.
Apple Pay entre dans un marché des paiements très différent de celui des États-Unis. La croissance des paiements numériques en Inde a été largement impulsée par UPI, qui permet de transférer directement de l’argent entre comptes bancaires.
UPI traite la majorité des paiements numériques en Inde, où le paiement par QR code est courant. Apple Pay, quant à lui, ciblera d’abord un marché bien plus limité des paiements par carte.
Cependant, Apple Pay pourrait séduire la base croissante d’utilisateurs d’iPhone en Inde, qui sont généralement plus aisés et plus enclins à utiliser des cartes de crédit haut de gamme. Cela pourrait inciter les banques à ne pas ignorer ce service, malgré la domination d’UPI.
Même si Apple Pay reste un service de niche, les perspectives économiques pourraient rendre cette initiative significative pour Apple. La commission prélevée renforcerait les revenus générés par l’essor de l’utilisation des iPhone en Inde.
Au lancement, les clients éligibles d’Axis Bank pourront ajouter leurs cartes de crédit à l’application Wallet d’Apple et utiliser Apple Pay pour les achats en ligne ainsi que pour les paiements sans contact aux terminaux pris en charge.
Il est à noter qu’une transaction Apple Pay pourrait réussir à un terminal géré par un fournisseur de paiement indépendant, mais échouer à un autre où la banque acquéreuse n’est pas compatible. Cela entraînera une acceptation inégale lors du déploiement initial, même pour les clients disposant de cartes prises en charge.
Ce lancement s’inscrit dans l’expansion croissante d’Apple en Inde, où l’entreprise voit une hausse des ventes d’iPhone, de la fabrication locale et de sa présence commerciale. Selon les rapports récents, Apple représentait 28 % du marché indien des smartphones en valeur en 2025, contre 23 % un an plus tôt.
L’Inde contribue déjà à environ un quart de la production mondiale d’iPhone, et cette part pourrait atteindre 30 à 35 % dans les cinq prochaines années, selon des sources gouvernementales.
Points à retenir
- Le lancement d’Apple Pay est limité aux cartes d’Axis Bank, sans support pour RuPay.
- La solution est confrontée à un paysage de paiements différent avec l’importance d’UPI en Inde.
- Les conditions commerciales posent des défis aux négociations avec certaines banques.
- Apple Pay pourrait séduire un public plus aisé grâce à l’augmentation des utilisateurs d’iPhone.
- Le service pourrait générer des revenus supplémentaires pour Apple malgré sa portée potentiellement limitée.
En reflet de cette dynamique, il est fascinant de constater comment un marché aussi diversifié que celui de l’Inde peut accueillir des solutions innovantes. J’invite chacun à réfléchir à l’impact de cette intégration sur notre quotidien, notamment en matière des habitudes de paiement et des choix technologiques. Quelles implications cela pourrait avoir pour d’autres acteurs du marché, et comment réagiront-ils face à cette avancée? Un débat s’ouvre, et je suis curieux de connaître vos pensées.