Comment fonctionnera Tapp ? Selon José Luis Vásquez, sous-manager de la Gestion et Développement de la Plateforme de Paiements de Détail du BCR, le modèle de cette plateforme permettra par exemple l’initiation de paiements : tout utilisateur pourra choisir le portefeuille ou l’application de son choix, même si son compte est dans une autre entité, et centraliser ses opérations pour effectuer et recevoir des paiements en un seul endroit, interagissant avec des individus et des commerces.
“Il est possible que le portefeuille de la banque où j’ai mon compte ne me plaise pas et que je préfère télécharger un autre. Si le portefeuille ainsi que la banque, la caisse, la société financière ou la microfinance où se trouve ce compte sont connectés à Tapp, les paiements pourront être effectués depuis une autre application”, explique Vásquez.
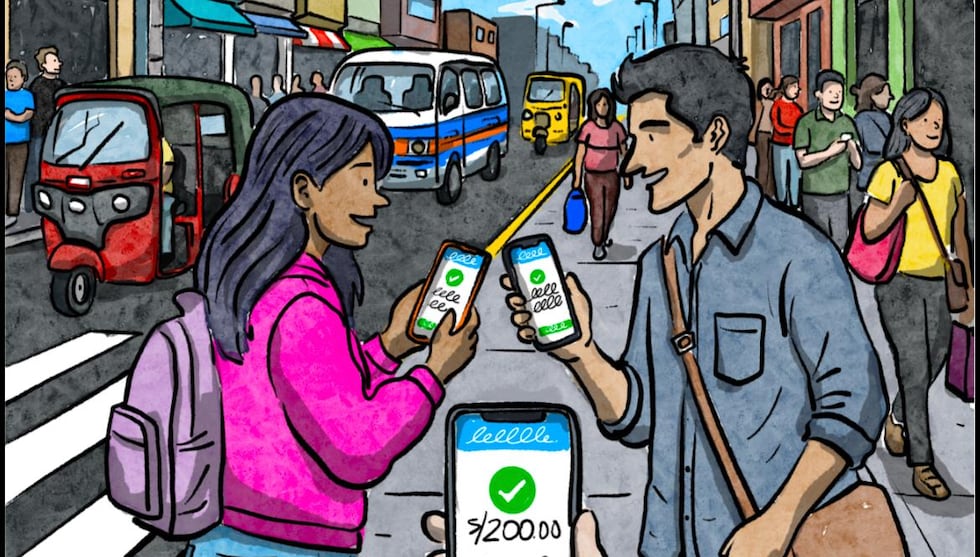
“Depuis une application, je pourrai voir mes comptes”, indique l’agent du BCR en expliquant que l’utilisateur pourra utiliser ces soldes pour payer, transférer, régler une dette ou réaliser un achat.
Ljubica Vodanovic, co-fondatrice de Vodanovic, mentionne que Tapp fonctionnera comme un infrastructeur de paiements pour les opérations de compte à compte, une tâche que remplit actuellement la Chambre de Compensation Électronique (CCE). Bien que Tapp ne la remplacera pas, elle prévoit d’élargir son champ d’application.
“Cela constituera une infrastructure complémentaire qui permettra de démocratiser l’écosystème, d’élargir les cas d’utilisation et d’attirer l’innovation : elle permettra l’entrée des grandes entreprises technologiques, des fintechs et des entreprises de télécommunications, sans exclure les banques traditionnelles”, dit Vodanovic.
Álvaro Castro Lora, partenaire de Damma Legal Advisors, précise que Tapp est un modèle qui opère “en arrière” du système financier : il n’existera pas d’application Tapp ni n’est prévu qu’il fonctionne comme un portefeuille. En revanche, cette infrastructure agira comme une voie technologique qui “autonomisera l’utilisateur” et encouragera la concurrence.
“L’effet naturel devrait être l’arrivée de plus de fournisseurs de services de paiement, qui se connectent au rail de Tapp et visent à être des initiateurs de paiements avec la meilleure expérience utilisateur”, souligne l’expert.
À ce jour, près de 10 entreprises se préparent à participer au premier pilote de Tapp. Pour avancer avec ces essais, le BCR a divisé les entités financières et non financières participantes en groupes : les sept premières, appartenant au Groupe 1, sont – presque toutes – connectées avec leurs API (interfaces permettant la communication entre logiciels), mais doivent être certifiées durant octobre et novembre de cette année ; tandis que trois entités du Groupe 2 ont déjà développé leurs capacités et sont en train de tester leur connexion dans les divers environnements de certification de la banque.
Le Groupe 3, arrivé plus tard, pourra intégrer ses développements plus tard, commente Vásquez.
“Au total, ce sont 20 entités dans ces trois groupes. Celles du Groupe 1 sont très avancées, bien que toutes n’avancent pas à la même vitesse ; cela dépend de leurs capacités technologiques et du rôle qu’elles jouent”, indique le fonctionnaire.
Points à retenir
- Tapp propose une approche intégrée pour initier des paiements depuis diverses applications.
- Les utilisateurs peuvent choisir leur méthode de paiement en fonction de leurs préférences personnelles.
- Des entreprises de divers secteurs s’apprêtent à entrer dans le système, enrichissant le paysage concurrentiel.
- Le projet prévoit un pilote contrôlé avant le déploiement complet pour assurer sécurité et efficacité.
- La montée en puissance dépendra de la compréhension des utilisateurs envers cette nouvelle infrastructure.
En tant que journaliste, je ressens le besoin de souligner que l’innovation dans le domaine des paiements peut transformer notre quotidien. Tapp pourrait bien être le catalyseur d’un changement nécessaire face aux méthodes traditionnelles. Il sera essentiel que l’éducation financière accompagne ce mouvement pour que chacun puisse saisir les opportunités offertes par ces nouvelles technologies. Quel avenir pour nos habitudes de paiement ? Cette question mérite d’être débattue au sein de nos sociétés qui évoluent sans cesse.