
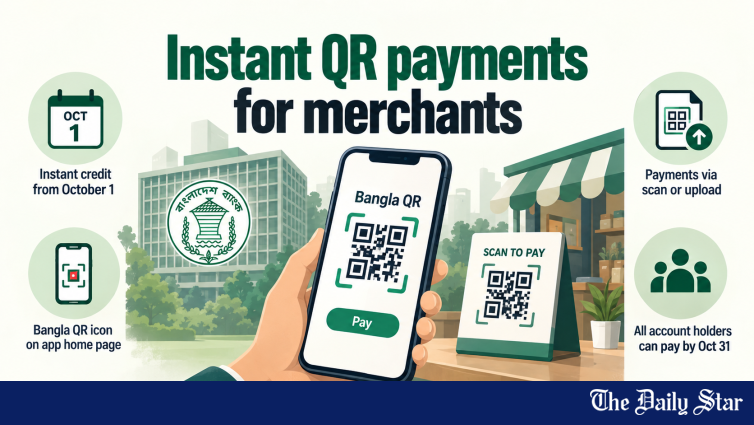
La Banque du Bangladesh a ordonné aux banques, aux fournisseurs de services financiers mobiles (MFS), ainsi qu’aux opérateurs de systèmes de paiement, d’assurer un crédit instantané des paiements via le code QR Bangla aux commerçants à partir du 1er octobre de cette année.
Cette directive, émise hier par la banque centrale, vise à rendre les transactions numériques plus accessibles et sympathiques pour les consommateurs, tout en encourageant les commerçants à accepter les paiements numériques. Selon les règles précédentes, les institutions financières fournissant des services par code QR Bangla créditaient immédiatement les produits des transactions pour les petits commerçants.
Cependant, la durée pour les grands commerçants dépendra des relations entre le fournisseur de services et le commerçant, ainsi que d’autres risques pertinents.
À partir de début octobre, tous les paiements effectués par le biais du code QR Bangla devront être crédités immédiatement sur les comptes des commerçants concernés, conformément à cette nouvelle réglementation.
La banque centrale a également demandé aux banques, aux fournisseurs MFS et aux prestataires de services de paiement d’afficher l’icône de paiement par code QR Bangla à un emplacement bien visible au centre en bas de la page d’accueil de leurs applications mobiles, dans la zone accessible aux utilisateurs.
Avant le 31 octobre, les fournisseurs de services devront permettre aux clients de régler leurs achats non seulement en scannant les codes QR Bangla, mais également en téléchargeant des images de ces codes.
De plus, tous les détenteurs de comptes d’épargne et de comptes courants, y compris les titulaires de cartes, devront pouvoir effectuer des paiements par le biais du code QR Bangla à travers leurs applications mobiles, dans le respect de ce même délai.
Ces directives ont été émises en vertu de l’article 18(2) de la loi sur les systèmes de paiement et de règlement, de 2024.
Points à retenir
- Les paiements via le code QR Bangla doivent être immédiatement crédités aux commerçants à partir d’octobre.
- Les petits commerçants bénéficient d’un crédit instantané, tandis que les grands commerçants auront des durées déterminées selon leurs relations avec les fournisseurs.
- Les icônes de paiement doivent être positionnées de manière stratégique sur les applications mobiles.
- Les clients auront la possibilité de régler via le téléchargement d’images de codes QR d’ici fin octobre.
- Les détenteurs de tous types de comptes bancaires pourront également effectuer des paiements par code QR.
En tant que journaliste, je m’interroge sur la capacité de cette mesure à transformer véritablement le paysage du commerce numérique au Bangladesh. Ce nouvel élan vers la digitalisation des paiements pourrait-elle réellement inciter davantage de petits commerçants à adopter ces systèmes tout en renforçant la confiance des consommateurs ? J’invite chacun à réfléchir sur la manière dont ces changements influenceront notre quotidien et le futur du commerce.