
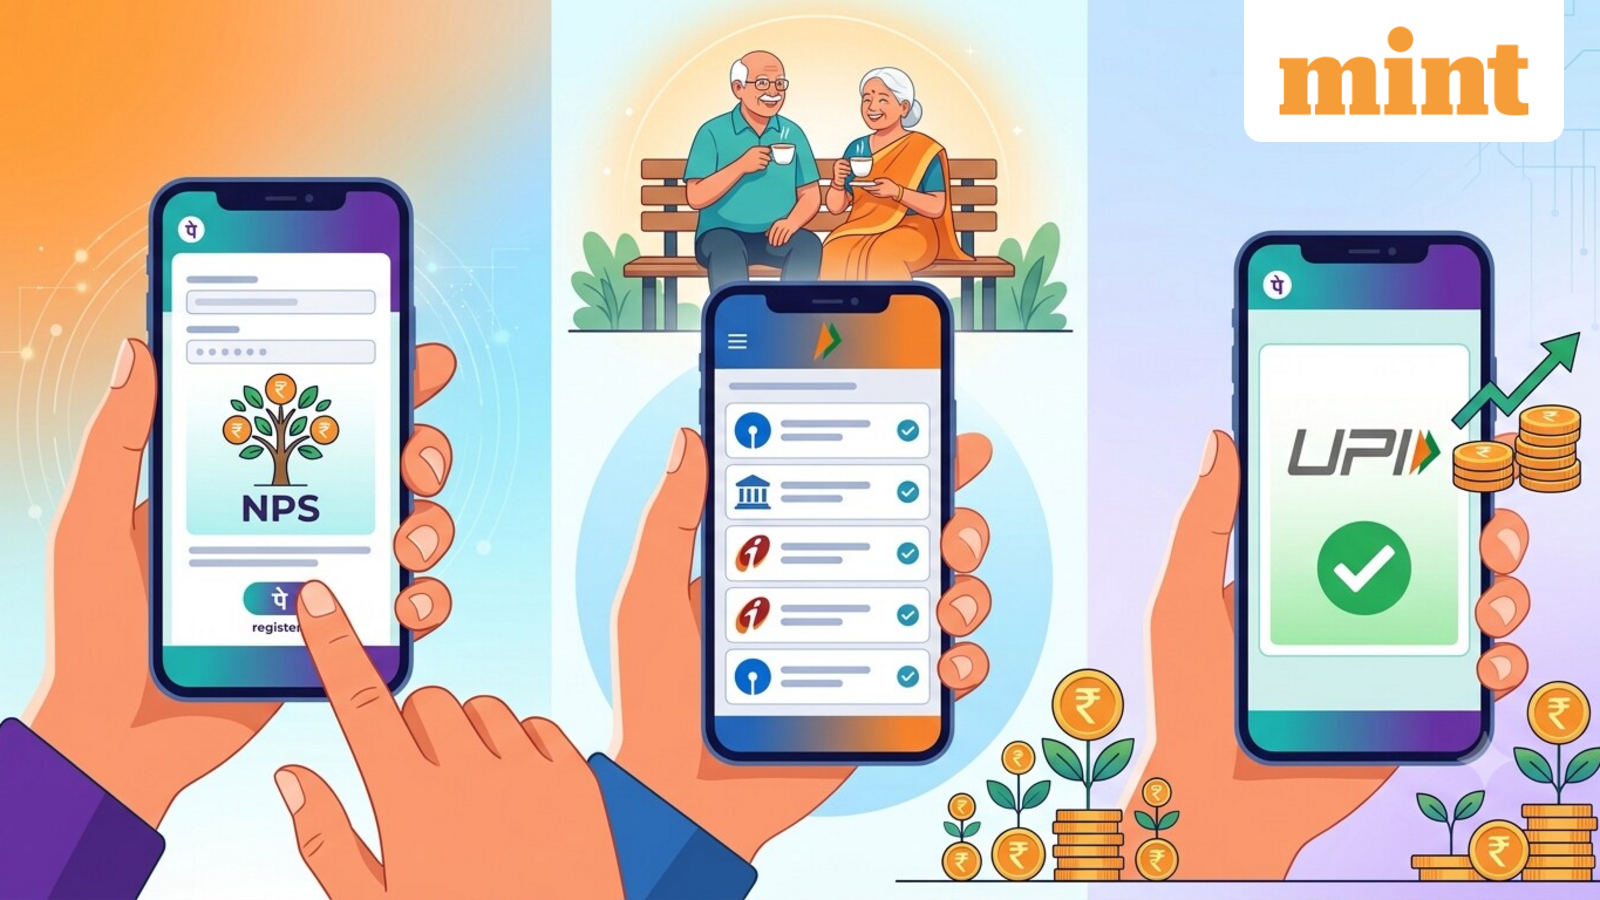
Le système national de pension (NPS) propose maintenant un service Tatkal accessible via les applications PhonePe et BHIM. Ce dispositif permet aux utilisateurs éligibles d’ouvrir un compte de retraite en suivant un processus numérique simplifié en trois étapes. Cette nouveauté facilite le démarrage de l’épargne retraite grâce à des applications de paiement, réduisant ainsi les démarches nécessaires pour s’inscrire au programme.
La Pension Fund Regulatory and Development Authority (PFRDA) a annoncé cette initiative dans un post sur X le 6 octobre. En intégrant l’ouverture de comptes NPS aux plateformes de paiement numériques populaires, cette mesure vise à rendre l’investissement retraite plus accessible, notamment pour les nouveaux investisseurs. Toutefois, il est conseillé aux utilisateurs de vérifier l’éligibilité de leur banque et de bien comprendre les risques d’investissement ainsi que les règles de retrait avant d’ouvrir un compte.
Comment ouvrir un compte NPS via PhonePe ou BHIM
Selon l’annonce de la PFRDA, le processus d’ouverture d’un compte NPS via les applications de paiement agréées se déroule en trois étapes. Les utilisateurs peuvent accéder à la fonctionnalité Tatkal, saisir les informations requises, sélectionner un compte bancaire éligible et réaliser la première contribution via UPI.
Une fois que les détails et le paiement ont été validés avec succès, le souscripteur reçoit un numéro de compte de retraite permanent (PRAN), qui sert d’identifiant unique pour le compte NPS.
Il est essentiel que les utilisateurs vérifient si l’option NPS Tatkal est disponible sur leur application et si leur banque est supportée avant de commencer le processus. Ce n’est pas tous les comptes bancaires liés à une application de paiement qui seront nécessairement éligibles.
Quelle est la contribution minimale et que doivent savoir les investisseurs ?
La contribution initiale minimale reportée pour le NPS Tatkal est de 250 ₹. Les utilisateurs doivent confirmer le montant ainsi que les conditions applicables affichées lors de l’inscription avant d’effectuer le paiement.
L’ouverture d’un compte via une application de paiement ne modifie pas le fonctionnement des investissements NPS. Les contributions sont investies dans des instruments liés au marché, et les rendements dépendent de la performance du fonds de pension choisi et des options d’investissement sélectionnées par le souscripteur. Le NPS est conçu pour un épargne retraite à long terme, ainsi, les investisseurs doivent évaluer leur horizon d’investissement et leur tolérance au risque avant de contribuer.
Le NPS propose deux types de comptes principaux. Le Tier I est le compte de retraite principal, dont les retraits sont soumis à certaines conditions. Le Tier II est un compte d’investissement optionnel, accessible aux souscripteurs éligibles du Tier I et offrant une plus grande flexibilité de retrait.
Il est aussi important de distinguer l’ouverture d’un compte des contributions ultérieures. Les plateformes numériques offrent un moyen pratique pour les transactions, cependant, les titulaires de compte doivent respecter les règles du NPS concernant les investissements, les retraits et la sortie du régime.
Pour les personnes n’ayant pas encore commencé à épargner pour leur retraite, le NPS Tatkal constitue une nouvelle porte d’entrée numérique. Avant de s’inscrire, elles doivent vérifier la disponibilité de ce service sur leur application préférée, s’assurer de l’éligibilité de leur banque et comprendre les conditions à long terme du régime.
Points à retenir
- L’accès au NPS Tatkal facilite l’épargne retraite pour de nombreux utilisateurs.
- Le processus d’ouverture est simplifié en trois étapes via des applications de paiement.
- Il est important de vérifier l’éligibilité de son compte bancaire avant de commencer.
- La contribution minimale pour commencer est de 250 ₹.
- Les revenus dépendent des performances du fonds de pension choisi par l’investisseur.
- Différencier l’ouverture d’un compte de la réalisation de contributions ultérieures est crucial.
À titre personnel, je pense que cette nouvelle fonctionnalité pourrait encourager davantage de personnes à se soucier de leur avenir financier. Étendre l’accès à des solutions d’épargne retraite par le biais d’applications que beaucoup utilisent déjà, peut faire une grande différence. Nous devons réfléchir aux façons par lesquelles nous pouvons tirer parti de ces outils pour garantir une sécurité financière à long terme. Quelles en seront les répercussions sur nos choix de vie futurs ?