
Un smartphone peut remplacer les espèces pour effectuer un transfert, une carte peut régler un achat, et un code QR ouvre une nouvelle voie pour déplacer des fonds. Cette transformation est mise en lumière par le rapport sur les systèmes de paiement publié par la Banque de la République, qui analyse le comportement des paiements au détail en 2025.
Selon ce document, les transferts électroniques jouent un rôle central dans cette évolution. Parmi ceux-ci, les opérations instantanées font partie de l’écosystème Bre-B, qui accompagne l’expansion des paiements numériques et le développement de nouvelles alternatives. Les cartes de débit, les cartes de crédit et les portefeuilles mobiles ont également élargi leur présence. Le rapport établit un lien entre cette dynamique et une adoption croissante des instruments numériques pour les paiements quotidiens, appuyée par des options telles que les codes QR et les boutons de paiement.
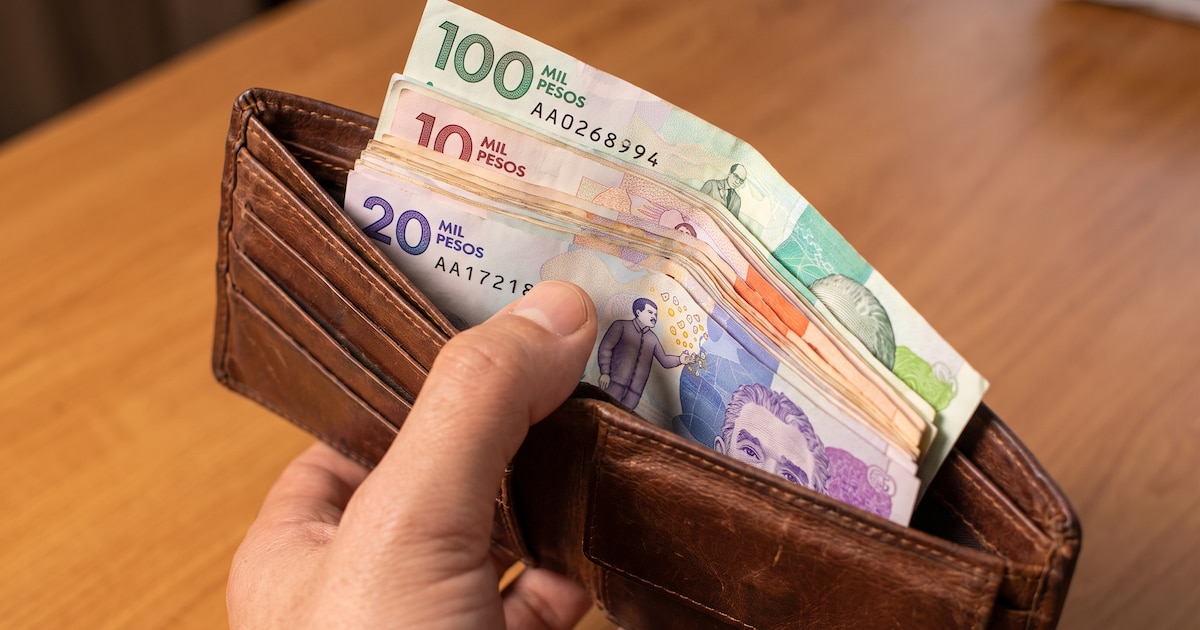
Le changement est particulièrement perceptible lorsque l’on examine le comportement des instruments au cours de la dernière décennie. Les paiements au détail montrent une tendance à la hausse. Les transferts traditionnels et instantanés, ainsi que les cartes, font partie des moyens les plus utilisés. À l’inverse, les chèques et les espèces présentent une tendance à la baisse. Cela ne signifie pas que l’argent liquide a disparu, car il demeure largement utilisé et conserve une position importante parmi les moyens de paiement quotidiens des Colombiens.
Ce qui a changé, c’est son poids relatif. La proportion de personnes considérant les espèces comme leur principal moyen de paiement a diminué, face à la montée en puissance des options électroniques. Par conséquent, bien que l’argent liquide et les pièces fassent toujours partie des transactions quotidiennes, ils doivent désormais partager cet espace avec des alternatives numériques de plus en plus nombreuses. En fait, un paradoxe émerge de cette transformation : la circulation de l’argent liquide a augmenté. La Banque de la République explique cela par le fait que l’argent physique remplit des fonctions qui dépassent le simple paiement de biens et services.
L’argent liquide peut servir de réserve de valeur, de source de liquidité ou de moyen de sécurité. Ainsi, une personne peut conserver des espèces à disposition, même si elle les utilise moins fréquemment lors des achats. Une diminution de l’utilisation des espèces comme instrument de paiement ne signifie pas qu’il perd son utilité pour les ménages.
Derrière ces opérations numériques se cache une infrastructure qui permet de traiter les paiements. Les systèmes de paiement à faible valeur gestionnent les opérations réalisées par le biais de transferts de crédit et de débit, qu’ils soient instantanés ou non, ainsi que les paiements par carte et par chèque. Pour traiter ces opérations, des modèles de compensation et de règlement interbancaire sont utilisés. Ces derniers peuvent fonctionner par le biais de schémas bruts en temps réel ou nets multilatéraux différés. Le règlement est lié au CUD, une infrastructure qui permet de régler les obligations entre les participants.
La Banque de la République identifie le CUD comme le système de paiement à haut valeur du pays et comme un élément crucial de l’infrastructure financière locale. Son fonctionnement se connecte aux processus par lesquels les entités participantes gèrent les obligations découlant des opérations de paiement.
Concernant la compensation et le règlement multilatéral net des transferts interbancaires, le rapport signale des niveaux opérationnels adéquats. Les deux chambres de compensation automatisées, ACH Cenit et ACH Colombie, affichent des indicateurs de performance satisfaisants. Selon le document, ces résultats ont permis aux entités participantes de gérer de manière sécurisée, efficace et opportune leurs besoins de liquidité journaliers dans le CUD. Ce comportement des infrastructures accompagne l’augmentation des opérations électroniques.
Pour les utilisateurs, le panorama illustre une transition graduellement marquée. Les outils numériques s’imposent progressivement dans les achats et les transferts, tandis que l’argent liquide conserve sa place au sein de l’économie. L’essor des systèmes comme Bre-B et d’autres options pourrait faciliter de plus rapides paiements pour des transactions de petite taille, un domaine où l’argent physique a traditionnellement eu le vent en poupe.
Parallèlement, la montée de la circulation de l’argent liquide prouve que ce dernier conserve des fonctions importantes pour les Colombiens. L’avancée des paiements numériques transforme les habitudes de transaction sans pour autant éliminer le rôle que joue l’argent liquide.
Points à retenir
- Les transferts électroniques sont en plein essor, représentant une part centrale des paiements.
- La montée de l’écosystème Bre-B facilite des transactions plus rapides et accessibles.
- Malgré la baisse relative de l’utilisation des espèces, ces dernières demeurent essentielles pour de nombreux ménages.
- Les infrastructures de paiement, comme le CUD, sont clés pour la gestion sécurisée et efficace des transactions.
- Les habitudes de consommation évoluent avec l’émergence des outils numériques sans évincer totalement l’argent liquide.
En tant que citoyen engagé, je suis de plus en plus conscient des effets de cette transition vers un ecosysteme numérique sur nos habitudes et notre société. Comment pouvons-nous aborder cette évolution de manière équilibrée tout en soutenant l’inclusion financière de tous ?